
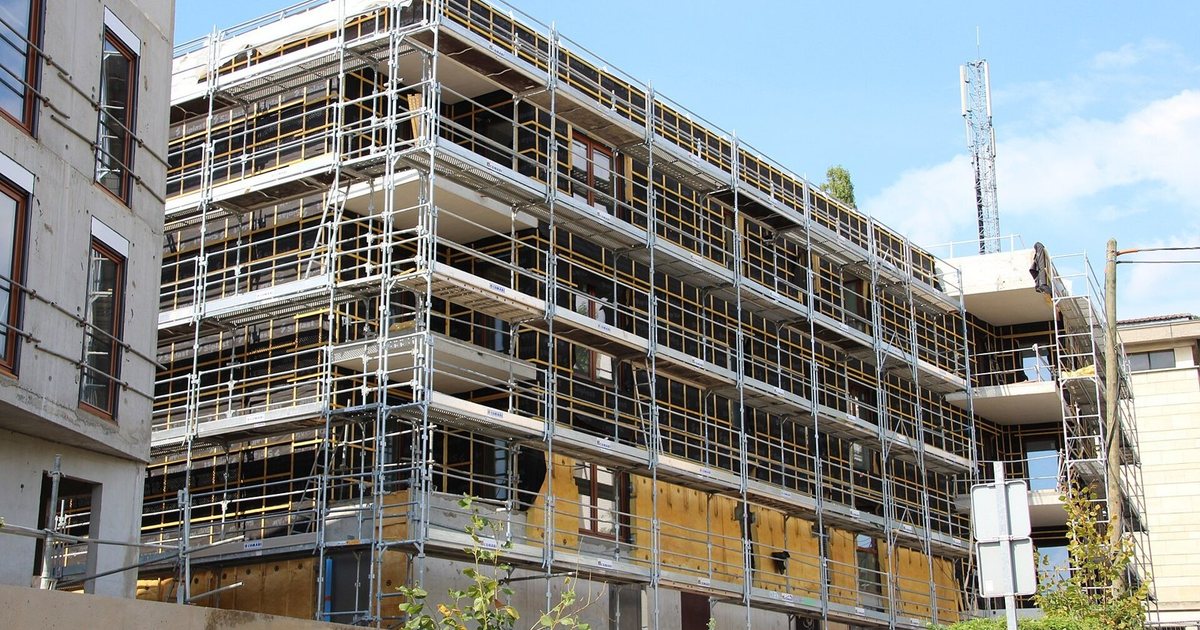
Les obligations de rénovation se multiplient pour les immeubles collectifs. Depuis 2025, un nouveau prêt collectif, auquel chaque copropriétaire participe par défaut, facilite le financement des travaux votés en assemblée générale.
L’essentiel
- C’est le syndicat qui emprunte : ni l’âge ni les revenus des copropriétaires ne sont examinés.
- Depuis le 28 juillet 2025, le prêt à adhésion automatique engage chacun par défaut, sauf refus dans les deux mois.
- MaPrimeRénov’ Copropriété finance 30 % ou 45 % des travaux ; l’éco-prêt à taux zéro peut couvrir le reste sans intérêts.
Le DPE collectif obligatoire en copropriété, le plan pluriannuel de travaux, l’interdiction progressive de louer les logements les plus énergivores : les copropriétés sont poussées à engager des rénovations lourdes. Le frein principal reste le financement. Un copropriétaire âgé, modeste ou déjà endetté n’obtiendra pas facilement un crédit personnel pour payer sa quote-part. Le prêt collectif répond à cette difficulté : c’est le syndicat des copropriétaires qui emprunte, et chacun rembourse avec ses charges.
Deux formes de prêt collectif
L’emprunt collectif classique existe depuis 2012. L’assemblée générale le vote, puis chaque copropriétaire choisit d’y participer ou non dans les deux mois qui suivent la notification du procès-verbal. Ceux qui n’y adhèrent pas paient leur part de travaux comptant. Un vote à l’unanimité reste nécessaire pour un prêt qui engage tous les copropriétaires, sauf dans le cas de l’éco-prêt à taux zéro collectif.
Le prêt collectif à adhésion automatique a été créé par la loi du 9 avril 2024 sur l’habitat dégradé. Les banques peuvent le proposer depuis le 28 juillet 2025. Il se vote à la même majorité que les travaux qu’il finance, et tous les copropriétaires y participent par défaut. Celui qui préfère payer comptant doit notifier son refus au syndic dans les deux mois, puis verser toute sa quote-part dans les six mois. Sa durée peut atteindre 25 ans.
Ce qu’il permet de financer
- les travaux d’économies d’énergie : isolation, chauffage collectif, menuiseries des parties communes ;
- les travaux de conservation de l’immeuble, de sécurité et de salubrité ;
- les travaux imposés par la loi ou par un arrêté, et les travaux d’accessibilité.
Le contrat de prêt et la proposition de caution doivent être joints à la convocation de l’assemblée, pour que chacun puisse les étudier avant le vote.
Les avantages pour les copropriétaires
- Le prêt est accordé à la copropriété : l’âge, les revenus ou l’endettement de chaque copropriétaire ne sont pas examinés.
- Le remboursement se fait mensuellement ou trimestriellement, en même temps que les charges, à proportion des quotes-parts.
- Un remboursement anticipé reste possible à tout moment.
- Le syndicat est protégé par un cautionnement solidaire couvrant la totalité du prêt, sans franchise ni délai de carence. En cas d’impayé, le syndic relance, met en demeure, puis fait jouer la caution.
Des aides cumulables
Le prêt collectif peut prendre la forme d’un éco-prêt à taux zéro copropriété, sans intérêts, sur une durée pouvant aller jusqu’à 20 ans, pour des travaux réalisés par des professionnels reconnus garants de l’environnement. Il atteint au plus 50 000 € par logement pour une rénovation globale. Il se combine avec MaPrimeRénov’ Copropriété, versée par l’Agence nationale de l’habitat au syndicat, qui reste ouverte en 2026 même si les aides individuelles ont connu une suspension en 2025.
S’y ajoutent 10 % pour la sortie du statut de passoire énergétique, 20 % pour les copropriétés fragiles, et une prime individuelle de 1 500 € ou 3 000 € par logement pour les propriétaires modestes ou très modestes. L’immeuble doit avoir plus de 15 ans, être immatriculé au registre national des copropriétés et compter au moins 75 % de résidences principales (65 % sous 20 lots). Un accompagnement par un assistant à maîtrise d’ouvrage est obligatoire. Les certificats d’économies d’énergie et des aides locales peuvent s’y ajouter.
Un exemple chiffré
Exemple chiffré : 30 logements des années 1970, classés E
À titre d’illustration, la copropriété vote une rénovation globale : isolation des façades et de la toiture, remplacement de la chaudière collective, ventilation. L’audit prévoit un gain énergétique de 52 %.
| Travaux votés | 900 000 € |
| MaPrimeRénov’ Copropriété : 45 % de 25 000 € × 30 lots | − 337 500 € |
| Reste à financer | 562 500 € |
| Soit, en moyenne par lot | 18 750 € |
| Éco-prêt à taux zéro collectif sur 20 ans | ≈ 78 € par mois et par lot |
Hors bonus et hors certificats d’économies d’énergie. La part réelle de chacun dépend de ses tantièmes.
En face, la facture de chauffage collectif baisse, et les logements gagnent une ou deux classes au DPE, ce qui protège leur valeur et leur possibilité d’être loués.
Les étapes jusqu’au vote
- Disposer du DPE collectif et du plan pluriannuel de travaux, ou d’un audit énergétique.
- Désigner un assistant à maîtrise d’ouvrage, condition de l’aide de l’Anah.
- Consulter des entreprises et monter le plan de financement avec les aides.
- Mettre plusieurs banques en concurrence pour le prêt et la caution.
- Joindre le contrat et l’engagement de caution à la convocation, puis voter en assemblée générale.
Les erreurs à éviter
Trois erreurs reviennent souvent dans les copropriétés qui se lancent dans un tel projet.
Rien ne doit commencer avant le dépôt des demandes d’aides : ni la signature des devis, ni le chantier.
- Oublier que le copropriétaire qui refuse le prêt doit payer sa part comptant dans les six mois.
- Présenter un seul scénario de travaux : comparer deux ou trois options aide à obtenir l’adhésion.
Et en cas de vente ?
Avec le prêt à adhésion automatique, la dette est attachée au lot et non à la personne : l’acquéreur reprend les remboursements, sans accord de la banque. Le vendeur peut aussi solder sa part par anticipation. Dans tous les cas, le montant restant dû figure dans l’état daté que le syndic transmet au notaire, et il doit être pris en compte dans la négociation du prix. Pour un acheteur, c’est aussi un signe positif : l’immeuble a engagé ses travaux et ses charges futures sont mieux connues.
Questions fréquentes
Puis-je refuser de participer au prêt ?
Oui, en notifiant votre refus au syndic dans les deux mois qui suivent le procès-verbal, puis en payant votre quote-part dans les six mois.
Ma situation personnelle est-elle examinée ?
Non : la banque étudie la copropriété, ses comptes et ses impayés, pas les revenus ou l’âge de chaque copropriétaire.
Que se passe-t-il si un voisin ne paie pas ?
Le syndic engage le recouvrement et, si nécessaire, la caution rembourse la banque à sa place : les autres copropriétaires ne paient pas pour lui.
Vous avez un bien à vendre, à rénover ou en situation complexe ? Faites étudier votre bien par Groupe Serenity : réponse sous 48 heures.
Sources : Loi n° 65-557 du 10 juillet 1965, articles 26-4 à 26-14 (emprunt collectif) · Loi n° 2024-322 du 9 avril 2024 relative à la rénovation de l’habitat dégradé, article 4 · Décrets n° 2025-499 du 6 juin 2025, n° 2025-711 du 25 juillet 2025 et n° 2025-1292 du 22 décembre 2025 (prêt collectif à adhésion automatique) · ANIL : emprunt collectif à adhésion automatique · Code général des impôts, article 244 quater U (éco-prêt à taux zéro) · Ministère de la Transition écologique, éco-PTZ : formulaires, guides et textes de référence · economie.gouv.fr, MaPrimeRénov’ Copropriété (20 février 2026) · Anah : MaPrimeRénov’ Copropriété, guide des aides 2026 · service-public.fr
Photo : Lionel Allorge, CC BY-SA 3.0, wikimedia